Portfel Google a Google Pay: czym się różnią i jak działa relacja po rebrandingu?
Portfel Google jest nadrzędną aplikacją mobilną pełniącą funkcję cyfrowego kontenera, natomiast Google Pay to zintegrowana w nim usługa i metoda realizacji transakcji bezgotówkowych. Aplikacja działa jak wirtualny organizer, z kolei system płatniczy odpowiada za samo przetworzenie płatności z karty bankowej. Relacja ta dotyczy rynków objętych oficjalną migracją usług Google, w tym Polski.
Podział ten wynika z rebrandingu przeprowadzonego w lipcu 2022 roku. Dotychczasowa aplikacja Google Pay została wtedy na polskim rynku przekształcona w Portfel Google, co zmieniło jej nazwę oraz zakres możliwości. Sama nazwa Google Pay pozostała oznaczeniem metody płatniczej widocznej w terminalach oraz podczas zakupów w internecie. Zamiast prostego narzędzia transakcyjnego powstał pełnoprawny portfel elektroniczny.
Różnicę widać w codziennym użytkowaniu. Google Pay służy wyłącznie do obsługi kart płatniczych i autoryzacji operacji finansowych. Portfel Google pozwala dodatkowo przechowywać karty lojalnościowe, karty podarunkowe, bilety komunikacyjne oraz karnety. Na smartwatchach funkcja gromadzenia kart niefinansowych wymaga systemu Wear OS 3.5 lub nowszego.
Google Play, Portfel Google i BLIK: wyjaśnienie częstych pomyłek pojęciowych
Google Play bywa mylone z systemami płatności zbliżeniowych, jednak w rzeczywistości jest cyfrowym sklepem z aplikacjami, grami oraz multimediami na urządzenia z systemem Android. Platforma ta stanowi przestrzeń dystrybucyjną, w której poszczególne usługi finansowe pełnią jedynie funkcję metody rozliczenia za kupowane treści cyfrowe, a nie narzędzia do płacenia przy kasie w sklepie stacjonarnym.
Częstym źródłem nieporozumień jest także obecność BLIKA w usługach powiązanych z kontem Google. Polski standard płatności mobilnych funkcjonuje w tym środowisku wyłącznie jako metoda opłacania zakupów w sklepie Google Play. Wpisanie sześciocyfrowego kodu pozwala opłacić aplikację, książkę lub grę, lecz mechanizm ten nie pozwala na realizację transakcji zbliżeniowych w fizycznych punktach handlowych.
Płatności zbliżeniowe telefonem przy kasie rządzą się odmiennymi regułami. Portfel Google w Polsce wymaga dodania obsługiwanej karty płatniczej i nie umożliwia przypisania kodu BLIK do obsługi terminali stacjonarnych. Zbliżeniowa transakcja w sklepie stacjonarnym dochodzi do skutku wyłącznie za pośrednictwem zarejestrowanej w aplikacji karty debetowej lub kredytowej organizacji Visa bądź Mastercard.
Wymagania sprzętowe i systemowe: co jest potrzebne do płatności telefonem i zegarkiem?
Do realizacji płatności zbliżeniowych telefonem niezbędny jest smartfon z systemem Android w wersji co najmniej 9.0, moduł łączności NFC, aktywne konto Google oraz skonfigurowana blokada ekranu. Płatności mobilne na zegarku wymagają natomiast smartwatcha z modułem NFC oraz systemem Wear OS od wersji 2.18.
| Parametr techniczny | Smartfon | Smartwatch |
|---|---|---|
| System operacyjny | Android 9.0 lub nowszy | Wear OS minimum 2.18 |
| Moduł łączności | Wbudowane NFC | Wbudowane NFC |
| Konto użytkownika | Aktywne konto Google | Aktywne konto Google |
| Blokada urządzenia | Kod PIN lub biometria | Kod PIN lub wzór |
Osobną kwestią są reguły weryfikacji podczas zakupów. Od 2024 roku w Polsce każda transakcja zbliżeniowa smartfonem bezwzględnie wymaga odblokowania ekranu kodem PIN lub biometrią. Wycofano dawne zwolnienie z wybudzania telefonu przy kwotach do 100 zł, dlatego sam wybudzony ekran nie wystarcza do sfinalizowania płatności. Dodatkowe ograniczenie dotyczy zegarków: transakcje finansowe działają od Wear OS 2.18, lecz obsługa biletów i kart lojalnościowych wymaga systemu w wersji co najmniej 3.5.
W odróżnieniu od środowiska Apple Pay usługi Google są dostępne na urządzeniach wielu producentów. Jeśli sprzęt nie posiada modułu NFC lub korzysta ze zbyt starej wersji systemu, płatności zbliżeniowe w sklepach nie zadziałają. Sprawdzenie tych parametrów w ustawieniach pozwala ocenić gotowość techniczną jeszcze przed instalacją aplikacji.
Jak dodać kartę płatniczą do Portfela Google krok po kroku
Do uruchomienia usługi potrzebne jest aktywne konto Google, przygotowana karta płatnicza oraz dostęp do bankowości mobilnej. Sam proces dodawania karty w Portfelu Google obejmuje trzy podstawowe kroki:
- Wybór karty w aplikacji: Po otwarciu Portfela Google należy wybrać opcję dodania nowego elementu i wskazać kartę płatniczą.
- Wprowadzenie danych: Informacje z karty fizycznej można wpisać ręcznie, zeskanować przy użyciu aparatu fotograficznego w telefonie lub pobrać zbliżeniowo przez przyłożenie karty do obudowy smartfona. Odczyt zbliżeniowy wymaga aktywnego modułu NFC w telefonie oraz w karcie.
- Weryfikacja tożsamości w banku: Instytucja wydająca kartę wymaga potwierdzenia operacji ze względów bezpieczeństwa. Sposób autoryzacji zależy od wewnętrznych procedur banku; zatwierdzenie następuje najczęściej za pośrednictwem powiadomienia w aplikacji bankowej lub jednorazowego kodu SMS.
Wiele instytucji pozwala pominąć ręczną konfigurację. Jeśli bank oferuje taką funkcję, kartę wirtualną lub nowo wydaną kartę fizyczną można dodać do Google Pay bezpośrednio z poziomu bankowości mobilnej, jeszcze przed doręczeniem plastikowego nośnika.
Pierwsza zarejestrowana karta staje się automatycznie domyślnym wyborem dla zbliżeniowych płatności mobilnych, chyba że użytkownik wskaże inną metodę w ustawieniach portfela. Dodanie karty może także skutkować jej przypisaniem jako formy płatności do konta w sklepie Google Play. Takie powiązanie można w dowolnej chwili sprawdzić, zmienić lub usunąć w ustawieniach konta Google.
Płatności w sklepach stacjonarnych: jak płacić zbliżeniowo telefonem i smartwatchem?
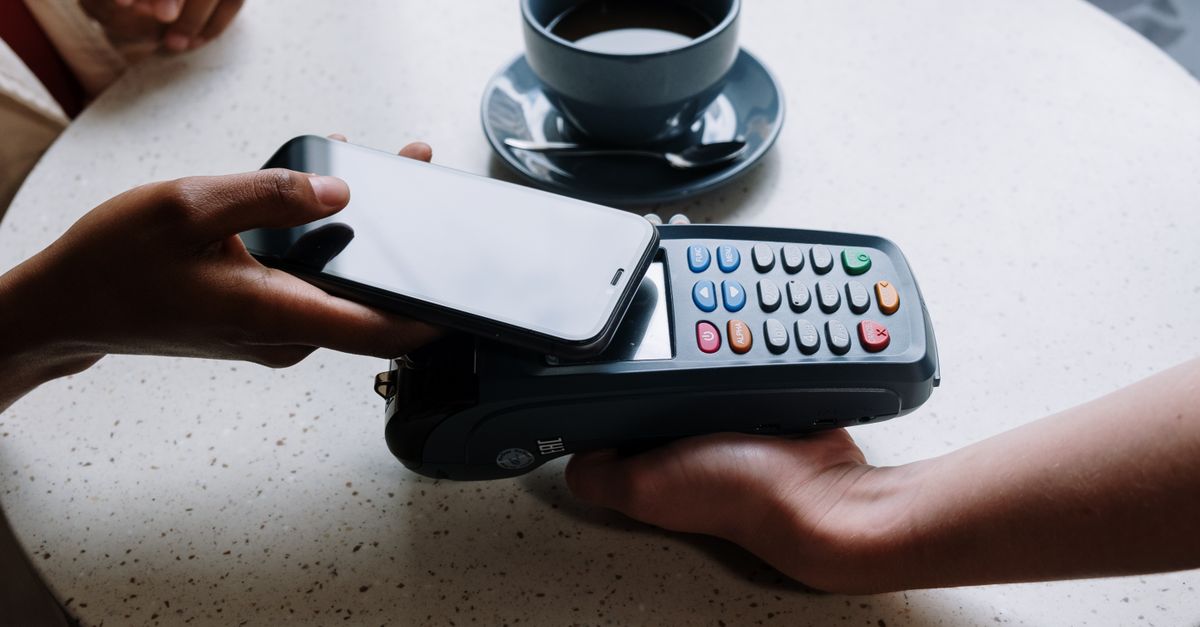
Płacąc smartfonem przy kasie, nie trzeba uruchamiać aplikacji Portfel Google. Wystarczy odblokować ekran urządzenia odciskiem palca lub kodem PIN i zbliżyć telefon do terminala płatniczego. W przypadku smartwatcha procedura wygląda inaczej: przed zbliżeniem zegarka do czytnika konieczne jest wcześniejsze otwarcie aplikacji Google Pay na jego ekranie.
Mechanizm autoryzacji telefonem opiera się na kilkuminutowej ważności odblokowania. Po poprawnym potwierdzeniu tożsamości biometrią lub kodem PIN smartfon zachowuje gotowość transakcyjną przez krótki czas, co pozwala przygotować urządzenie jeszcze w kolejce do kasy. Należy pamiętać, że samo podświetlenie ekranu nie wystarcza: każda transakcja zbliżeniowa wymaga pełnego odblokowania telefonu, niezależnie od kwoty zakupu.
Płatności zbliżeniowe smartwatchem wymagają wywołania aplikacji Google Pay bezpośrednio na ekranie zegarka przed przyłożeniem nadgarstka do terminala. Warunkiem koniecznym do jej działania jest aktywna blokada ekranu smartwatcha, która zabezpiecza portfel po zdjęciu urządzenia z ręki. Karta dodana na zegarku funkcjonuje jako osobny wpis i nie pojawia się automatycznie w aplikacji na telefonie.
Sprawny przebieg transakcji zależy również od wstępnej konfiguracji sprzętu. W smartfonie Portfel Google musi być wybrany jako domyślna metoda płatności w opcjach łączności NFC, z kolei zegarek musi posiadać aktywny moduł zbliżeniowy.
Płatności Google Pay w internecie i aplikacjach mobilnych
W sklepach internetowych oraz aplikacjach mobilnych Google Pay eliminuje konieczność ręcznego wpisywania numeru karty, terminu ważności i kodu zabezpieczającego CVV/CVC. Po wybraniu przycisku Google Pay w koszyku zamówienia lub bramce płatniczej serwis otrzymuje niezbędne dane transakcyjne bezpośrednio z zapisanego profilu płatniczego.
Podczas gdy płatności zbliżeniowe w Portfelu Google opierają się na kartach płatniczych, przy zakupie aplikacji, gier i innych treści cyfrowych w sklepie Google Play dostępna jest również płatność systemem BLIK. W takim wypadku transakcję zatwierdza się jednorazowym, 6-cyfrowym kodem wygenerowanym w aplikacji banku.
Realizacja transakcji zdalnych podlega wymogom silnego uwierzytelniania klienta (SCA). Korzystając z Google Pay w sklepach internetowych, można spotkać się z koniecznością dodatkowego potwierdzenia operacji mobilną autoryzacją w aplikacji bankowej lub jednorazowym kodem SMS. Z kolei wpisany w Google Play kod BLIK zachowuje ważność przez 2 minuty; po upływie tego czasu sesja wygasa i transakcję trzeba ponowić z nowym kodem.
W przypadku uznanej reklamacji lub anulowania zakupu zwrot środków za transakcję zrealizowaną BLIKIEM w Google Play trafia na rachunek zazwyczaj w ciągu od 1 do 10 dni roboczych. Czas księgowania zależy bezpośrednio od instytucji prowadzącej konto bankowe.
Bezpieczeństwo transakcji: jak działa tokenizacja i co zrobić w razie utraty urządzenia?
Podczas płatności w sklepie stacjonarnym lub w sieci usługa nie udostępnia sprzedawcy ani terminalowi rzeczywistego numeru karty. Wrażliwe dane fizycznego instrumentu płatniczego są chronione dzięki procesowi tokenizacji.
W momencie zbliżenia telefonu do czytnika lub zatwierdzenia zakupu w aplikacji usługa generuje unikalny token cyfrowy przypisany do danego urządzenia oraz jednorazowy kryptogram ważny wyłącznie dla tej pojedynczej operacji. Sprzedawca widzi w dokumentacji transakcji jedynie wirtualny identyfikator. Przechwycenie takiego komunikatu jest bezużyteczne dla osób postronnych, ponieważ rzeczywisty numer rachunku i karty pozostaje niedostępny.
W sytuacji zgubienia lub kradzieży smartfona z systemem Android ochronę można wdrożyć zdalnie. Usługa Menedżera urządzeń Android pozwala z poziomu konta Google natychmiast zablokować telefon, zabezpieczyć go nowym hasłem lub całkowicie wymazać zapisane w nim dane. Zdalne wykonanie tych poleceń wymaga jednak aktywnego konta Google na utraconym urządzeniu oraz jego połączenia z siecią komórkową lub Wi-Fi.
Równolegle z działaniami w profilu Google trzeba bezzwłocznie zabezpieczyć same finanse. W razie utraty telefonu z podpiętą kartą należy skontaktować się ze swoim bankiem, aby zablokować karty dodane do portfela cyfrowego oraz zamknąć dostęp do aplikacji bankowej. Taki krok definitywnie unieważnia wirtualne identyfikatory i eliminuje ryzyko nieautoryzowanych transakcji.
Obsługiwane banki w Polsce, koszty usługi i limity transakcyjne
Firma Google nie pobiera opłat ani prowizji transakcyjnych za korzystanie z Portfela Google i Google Pay. Ewentualne koszty obsługi konta lub wydania karty wynikają wyłącznie z zasad wydawcy, dlatego tabela opłat i prowizji banku prowadzącego rachunek pozostaje jedynym wyznacznikiem.
Rozwiązanie to obsługuje większość banków komercyjnych oraz popularnych instytucji płatniczych w Polsce. Ze względu na bieżące fuzje i aktualizacje systemowe dostępność usługi dla konkretnej karty debetowej czy kredytowej warto zweryfikować bezpośrednio u jej wystawcy.
Istotnym elementem zarządzania finansami pozostają dzienne limity transakcyjne. W bankowości elektronicznej lub mobilnej można samodzielnie ustawić maksymalne kwoty pojedynczych operacji oraz liczbę płatności zbliżeniowych i internetowych. Ustalenie pułapu odpowiadającego codziennym zakupom tworzy skuteczną barierę, która ogranicza ewentualne straty finansowe w razie utraty urządzenia.
Zasady ostrożności i sygnały alarmowe: jak ustrzec się przed wyłudzeniem danych?
Największe zagrożenie podczas korzystania z płatności mobilnych nie polega na złamaniu cyfrowych zabezpieczeń portfela, lecz na manipulacji uwagą użytkownika. Choć tokenizacja skutecznie chroni dane karty, cyberprzestępcy koncentrują się na socjotechnice, złośliwym oprogramowaniu oraz próbach wyłudzenia danych autoryzacyjnych.
Do kluczowych zasad ostrożności i sygnałów ostrzegawczych należą:
- Odrzucanie fałszywych wezwań: Banki oraz operatorzy płatności nigdy nie proszą o kod PIN do karty ani o pełny numer karty za pośrednictwem wiadomości SMS lub poczty e-mail. Żadna instytucja finansowa nie wysyła wiadomości z linkiem żądającym weryfikacji Portfela Google ani potwierdzenia tożsamości poprzez wpisanie kodu PIN karty. Każdą taką próbę należy traktować jako atak phishingowy zmierzający do kradzieży tożsamości i środków.
- Ochrona urządzenia i higiena cyfrowa: Poważnym zagrożeniem bywa złośliwe oprogramowanie (malware), a także podglądanie poufnych danych na wyświetlaczu przez osoby postronne w miejscach publicznych. Należy zrezygnować z logowania się do bankowości przez otwarte, publiczne sieci Wi-Fi i instalować aplikacje wyłącznie z autoryzowanych sklepów.
- Ograniczanie skutków nieautoryzowanych operacji: Skuteczną barierą minimalizującą ryzyko jest utrzymywanie obniżonych dziennych limitów transakcyjnych w aplikacji bankowej. Każde niespodziewane powiadomienie o próbie obciążenia karty stanowi sygnał alarmowy wymagający natychmiastowego zastrzeżenia instrumentu płatniczego u jego wydawcy.
Noty prawne i informacyjne
Niniejsza nota prawna: materiał ma charakter wyłącznie edukacyjno-informacyjny i nie stanowi oficjalnego regulaminu instytucji finansowych ani firmy Google LLC. Artykuł nie stanowi doradztwa prawnego, finansowego ani wiążącej oferty bankowej. Wszelkie decyzje dotyczące aktywacji kart oraz limitów transakcyjnych użytkownik podejmuje na podstawie umów i regulaminów własnego banku. Wszelkie znaki towarowe oraz nazwy handlowe, w tym Google, Google Pay, Visa, Mastercard oraz BLIK, należą do ich prawnych właścicieli i zostały przywołane wyłącznie w celach informacyjnych.