Czym jest analiza techniczna i jakie są jej fundamenty?
Analiza techniczna to metoda badania rynków polegająca na analizie historycznych notowań cenowych oraz wolumenu obrotu w celu szacowania prawdopodobieństwa przyszłych ruchów cen. Jest to podejście probabilistyczne, które nie daje pewności co do kolejnych zachowań rynku, a jedynie określa statystyczną przewagę określonych scenariuszy. Fundament metody stanowią trzy klasyczne założenia wywodzące się z teorii Charlesa Dowa, będące do dziś przedmiotem rynkowych dyskusji oraz krytyki akademickiej: rynek dyskontuje wszystko, ceny podlegają trendom, a historia zachowań uczestników rynku się powtarza. Pierwsza z tych reguł zakłada, że wszelkie znane informacje, czynniki fundamentalne oraz nastroje inwestorów znajdują odzwierciedlenie w aktualnej cenie instrumentu.
Drugie założenie koncentruje się na mechanizmie kształtowania się tendencji rynkowych, uznając, że ruchy cen nie mają charakteru całkowicie chaotycznego. W klasycznej teorii wyróżnia się trzy kierunki: trend wzrostowy tworzony przez sekwencję coraz wyższych szczytów oraz dołków, trend spadkowy z układem coraz niższych minimów i maksimów, a także trend boczny (konsolidację), w którym panuje względna równowaga między popytem a podażą. Kategoryzacja według teorii Dowa uwzględnia również czas trwania poszczególnych układów. Trendy dzieli się na długoterminowe (główne), trwające od kilku miesięcy do kilku lat, średnioterminowe (wtórne), rozwijające się przez kilka miesięcy, oraz krótkoterminowe, zamykające się zazwyczaj w horyzoncie paru tygodni.
Analiza techniczna znajduje zastosowanie na zróżnicowanych klasach aktywów, takich jak akcje, indeksy, waluty czy surowce, w interwałach sięgających od handlu jednosesyjnego po inwestycje wieloletnie. Warunkiem koniecznym do rzetelnego stosowania tej metody jest dostateczna płynność danego instrumentu finansowego, gwarantująca swobodną wymianę zleceń bez gwałtownych zniekształceń cenowych. Zrozumienie tych założeń stanowi punkt wyjścia dla każdego, kto zaczyna analizować zachowanie rynku. Zamiast obietnicy zysku podejście to dostarcza uporządkowanych ram oceny prawdopodobieństwa, opierając się na powtarzalnych schematach reakcji popytu i podaży.
Podstawowe narzędzia analizy technicznej: wykresy, poziomy i wskaźniki
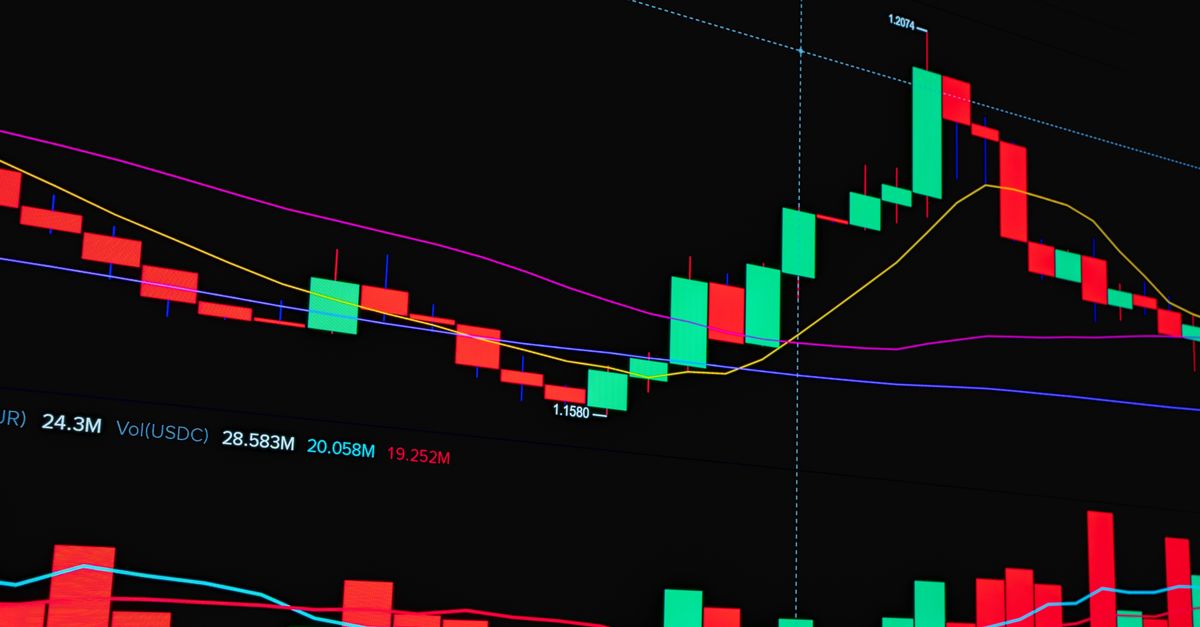
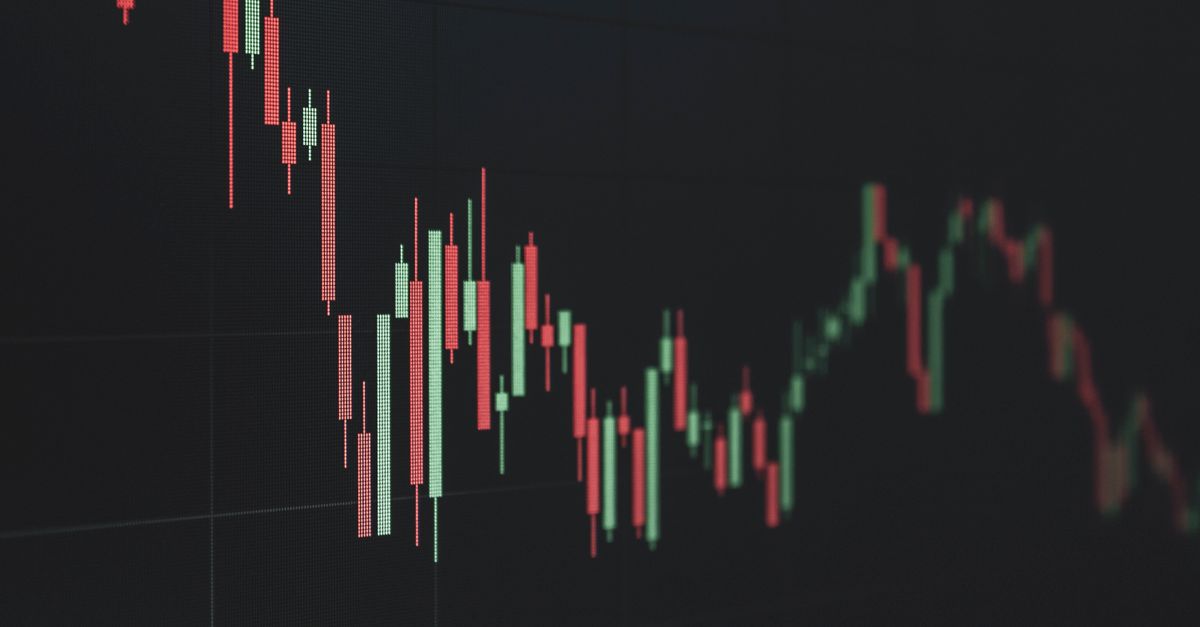
Przejście od założeń teoretycznych do praktyki wymaga rozróżnienia dwóch podstawowych sposobów obserwacji notowań: bezpośredniego odczytu czystej ceny oraz korzystania z narzędzi pochodnych. W pierwszym podejściu inwestorzy opierają się na wykresach cenowych – wśród których standardem stały się wykresy świecowe – a także na formacjach cenowych i kluczowych strefach zwrotnych. Pojedyncza świeca japońska porządkuje zachowanie rynku w wybranym horyzoncie czasowym na podstawie czterech wartości sesji: ceny otwarcia, maksimum, minimum oraz ceny zamknięcia. Drugim filarem warsztatu są wskaźniki i oscylatory, które przetwarzają matematycznie te same dane cenowe, pomagając ocenić dynamikę trendu.
Bezpośrednia obserwacja wykresu koncentruje się wokół poziomów wsparcia i oporu, wyznaczających miejsca równowagi sił rynkowych. Wsparcie stanowi strefę cenową, przy której napływający popyt zatrzymuje wcześniejsze spadki, natomiast opór jest pułapem, gdzie rosnąca podaż hamuje zwyżki. Istotną rolę odgrywa tu zasada zamiany ról: gdy cena trwale przebije poziom oporu, staje się on nowym wsparciem przy kolejnych korektach, a przełamane wsparcie przekształca się w opór. Należy przy tym uwzględniać ryzyko fałszywych wybić (tzw. false breakout), które prowadzą do pułapek na pozycje i nagłych zwrotów notowań.
Uzupełnieniem czystego obrazu świecowego bywają oscylatory mierzące tempo zmian cen, czego klasycznym przykładem jest wskaźnik RSI (Relative Strength Index), opracowany przez J. Wellesa Wildera w 1978 roku. Oblicza on relatywną siłę rynku, najczęściej w oparciu o standardowy okres 14 sesji, przyjmując wartości w przedziale od 0 do 100. Odczyty powyżej 70 sygnalizują stan wykupienia rynku, natomiast wartości poniżej 30 wskazują na jego wyprzedanie. Poziomy te są progami umownymi, sugerującymi potencjalne wyczerpanie impetu, a nie mechaniczną gwarancją odwrócenia dotychczasowego ruchu.
Wszystkie wskaźniki techniczne mają charakter opóźniony (lagging), ponieważ bazują na danych historycznych i potwierdzają ruchy, które już zaistniały na wykresie. Nakładanie wielu formuł jednocześnie rzadko eliminuje tę cechę, gdyż algorytmy o różnej czułości generują sprzeczne wskazania i prowadzą do chaosu decyzyjnego. Z tego względu w codziennej praktyce dąży się do ograniczenia warsztatu do kilku wzajemnie uzupełniających się narzędzi.
Czy warto korzystać z analizy technicznej? Praktyczne zastosowanie i zalety
Stosowanie analizy technicznej przynosi największą korzyść wtedy, gdy służy jako obiektywne wsparcie przy wyborze momentu wejścia na rynek oraz narzędzie do opanowania emocji przy zamykaniu pozycji. Wykres i ustrukturyzowane narzędzia geometryczne pomagają wyznaczyć punkty obrony kapitału, zanim środki zostaną zaangażowane w transakcję. Dzięki temu inwestor nie podejmuje chaotycznych kroków pod wpływem impulsu, lecz opiera decyzje na wcześniej zdefiniowanych zasadach zarządzania ryzykiem. Główna zaleta tej metody polega na wprowadzeniu powtarzalnego porządku do procesu decyzyjnego.
Struktura metody opiera się na uniwersalności zachowań rynkowych w różnych horyzontach czasowych. Ten sam zestaw reguł odczytywania ceny sprawdza się zarówno przy handlu krótkoterminowym, jak i przy identyfikacji wielomiesięcznych punktów zwrotnych. W praktyce rynkowej analiza techniczna służy przede wszystkim jako narzędzie timingu: pomaga zsynchronizować decyzję z aktualnym przepływem kapitału, co chroni przed otwieraniem pozycji w trakcie trwających fal wyprzedaży.
Narzędzia analizy wykresowej działają wiarygodnie na rozwiniętych rynkach akcji, na globalnym rynku walutowym czy w przypadku płynnych kryptowalut, gdzie wycenę kształtuje swobodna gra popytu i podaży tysięcy uczestników. Na instrumentach o znikomym wolumenie pojedyncze zlecenia mogą łatwo zniekształcić układ cenowy, prowadząc do mylnych sygnałów. Podejście techniczne służy optymalizacji momentu wejścia i wyjścia z rynku, nie zastępując całościowej oceny kondycji finansowej emitenta.
Wdrożenie tych zasad ułatwia budowanie stabilnej strategii, w której pogoń za pojedynczą stopą zwrotu ustępuje miejsca konsekwentnej kontroli ryzyka. Portfel inwestycyjny zyskuje na odporności, gdy każda transakcja ma z góry zaplanowany poziom wyjścia obronnego oraz logiczny cel realizacji zysku. Wykres staje się filtrem porządkującym decyzje, co pomaga zachować dyscyplinę na zmiennym rynku.
Wady, ograniczenia i ryzyka analizy technicznej
Dyscyplina decyzyjna nie oznacza gwarancji sukcesu. Analiza techniczna pozostaje metodą probabilistyczną, która regularnie generuje fałszywe sygnały oraz błędne wybicia z poziomów cenowych. Dodatkowym czynnikiem jest subiektywizm interpretacji: dwóch analityków obserwujących ten sam układ świec może wyznaczyć odmienne linie wsparcia czy oporu. Narzędzia wykresowe nie przewidują przyszłości, a jedynie porządkują prawdopodobieństwo zdarzeń, dlatego żadna technika rynkowa nie eliminuje ryzyka błędnej oceny sytuacji.
Poważną pułapką w codziennym warsztacie bywa nadmiar narzędzi analitycznych. Próba zrekompensowania opóźnienia wskaźników poprzez nakładanie na wykres kolejnych formuł prowadzi do sprzecznych sygnałów. Zjawisko paraliżu analitycznego sprawia, że inwestor traci zdolność do sprawnego otwarcia lub zamknięcia pozycji, a czytelność układu cenowego zostaje zatarta.
Skuteczność metod opartych na badaniu wykresów spotyka się również z krytyką w środowisku akademickim. Hipoteza rynku efektywnego (EMH) oraz teoria błądzenia losowego zakładają, że aktualne wyceny aktywów natychmiast odzwierciedlają wszelkie dostępne informacje. W konsekwencji systematyczne osiąganie ponadprzeciętnych stóp zwrotu wyłącznie na podstawie przeszłych danych cenowych uznawane jest w tych teoriach za niemożliwe. Zwolennicy analizy technicznej odpowiadają argumentami z zakresu finansów behawioralnych, wskazując na powtarzalność ludzkich emocji – takich jak chciwość i strach – które cyklicznie wpływają na decyzje zbiorowe i tworzą powtarzalne schematy cenowe.
Przeświadczenie o nieomylności wskazań technicznych staje się szczególnie niebezpieczne w połączeniu z dźwignią finansową. Aby ograniczyć ryzyko gwałtownego wyzerowania rachunku, regulacje ESMA limitują poziom lewarowania dla klientów detalicznych: do maksymalnie 1:30 na głównych parach walutowych, 1:20 na złocie i głównych indeksach oraz 1:5 na akcjach w przypadku kontraktów CFD. Zasady te dotyczą inwestorów detalicznych korzystających z instrumentów pochodnych, gdzie każda błędna interpretacja sygnału technicznego generuje zwielokrotnione straty.
Analiza techniczna a analiza fundamentalna – jak łączyć oba podejścia?
Wielu inwestorów staje przed dylematem, czy oprzeć decyzje na kondycji finansowej spółki, czy na wykresie jej notowań. Podział ról w praktyce rynkowej sprowadza się do rozróżnienia: analiza fundamentalna bada wartość wewnętrzną aktywów i odpowiada na pytanie, co kupić, natomiast analiza techniczna bada zachowanie ceny oraz timing, wskazując, kiedy zająć lub zamknąć pozycję. Doświadczeni uczestnicy rynku postrzegają te metody jako rozwiązania komplementarne, a nie wykluczające się.
Spór o wyższość jednej metody nad drugą traci na znaczeniu przy uwzględnieniu ich odmiennych celów. Sprawozdania finansowe, dynamika przychodów czy pozycja rynkowa przedsiębiorstwa pozwalają ocenić długoterminowy potencjał biznesu, lecz nie informują o bieżącym bilansie sił na rynku. Z kolei analiza techniczna pozwala wychwycić momenty przewagi popytu nad podażą oraz wyznaczyć poziomy obrony kapitału, abstrahując od bilansu spółki. Zestawienie obu perspektyw chroni przed jednostronnym spojrzeniem na rynek.
W praktyce dużą popularnością cieszy się model dwustopniowy. W pierwszym kroku inwestor przeprowadza selekcję fundamentalną, wybierając przedsiębiorstwa o stabilnym bilansie, umiarkowanym zadłużeniu i rosnących zyskach. Dopiero po wytypowaniu spółek przechodzi do wykresu cenowego, szukając stref lokalnego wsparcia lub sygnałów wyprzedania. Taki filtr pomaga uniknąć zakupu wartościowego waloru na lokalnym szczycie cenowym, poprawiając relację potencjalnego zysku do ponoszonego ryzyka.
Połączenie obu metod nie stanowi jednak bezwzględnej ochrony przed stratą. Dywersyfikacja i staranny dobór walorów nie eliminują ogólnego ryzyka rynkowego. Rygor analityczny musi zawsze łączyć się z dyscypliną zarządzania wielkością pozycji oraz świadomością formalnych zasad bezpieczeństwa kapitału.
Zastrzeżenie o ryzyku i nota prawna
Niniejszy materiał został przygotowany wyłącznie w celach edukacyjnych, bez uwzględnienia celów inwestycyjnych, sytuacji finansowej ani środków jakimi dysponuje odbiorca. Informacje zawarte w tej publikacji nie stanowią rekomendacji inwestycyjnej, ani porady inwestycyjnej, prawnej ani podatkowej, ani też oferty czy zachęty dotyczącej zakupu bądź sprzedaży jakiegokolwiek instrumentu finansowego. Przed podjęciem decyzji inwestycyjnej inwestor winien rozważyć wszelkie ryzyka z nią związane. Pamiętaj, że każda inwestycja wiąże się z podjęciem ryzyka, a co za tym idzie z utratą części lub całości kapitału.