Czym jest BLIK i jak działa polski standard płatności mobilnych?
BLIK to polski standard płatności mobilnych uruchomiony 9 lutego 2015 roku, zarządzany przez spółkę Polski Standard Płatności (PSP). Rozwiązanie powstało dzięki porozumieniu sześciu czołowych polskich banków: Alior Banku, Banku Millennium, ING Banku Śląskiego, mBanku, PKO Banku Polskiego oraz Santander Bank Polska, działającego wówczas pod nazwą BZ WBK. Technologiczną bazą całego przedsięwzięcia stała się infrastruktura aplikacji IKO rozwijana wcześniej przez PKO BP. Narodowy Bank Polski sklasyfikował BLIK jako istotny detaliczny system płatności, a rolę operatora infrastruktury powierzono Krajowej Izbie Rozliczeniowej (KIR).
Fundamentem działania rozwiązania jest unikalny, jednorazowy kod składający się z 6 cyfr, generowany bezpośrednio w aplikacji bankowej. Podczas realizacji transakcji kupujący nie musi logować się do pełnego serwisu bankowości internetowej ani ujawniać sprzedawcy danych karty płatniczej. Dzięki temu wrażliwe informacje finansowe nie trafiają do zewnętrznych baz sklepów.
Każdy wygenerowany 6-cyfrowy kod BLIK zachowuje ważność przez 120 sekund (2 minuty). Po upływie tego czasu automatycznie wygasa i nie można już za jego pomocą sfinalizować transakcji. Jeżeli użytkownik nie zdąży zatwierdzić operacji w wyznaczonym oknie, konieczne jest wygenerowanie nowego kodu w aplikacji bankowej.
Co jest potrzebne, aby zacząć korzystać z BLIK-a?
W przeciwieństwie do tradycyjnych rozwiązań typu portfel elektroniczny, BLIK nie wymaga pobierania zewnętrznych aplikacji. W sklepach z aplikacjami nie istnieje samodzielny program o nazwie „BLIK”, co stanowi ważną przestrogę przed próbami podszywania się pod system i instalacją fałszywego oprogramowania. Cała usługa działa bezpośrednio wewnątrz oficjalnej bankowości mobilnej Twojego banku.
Aby korzystać z BLIK-a, wystarczy spełnić podstawowe warunki techniczne:
- Posiadać aktywne konto osobiste w banku, który udostępnia ten standard.
- Mieć smartfon z zainstalowaną oficjalną aplikacją bankową.
- Zapewnić połączenie z internetem na telefonie do generowania kodów i autoryzacji transakcji (wyjątek stanowią płatności zbliżeniowe oraz realizacja czeków BLIK, które w określonych scenariuszach mogą działać bez aktywnego internetu po stronie klienta).
Przed wykonaniem pierwszej płatności wystarczy włączyć usługę w menu aplikacji mobilnej. Podczas konfiguracji można zdefiniować PIN transakcyjny, uruchomić autoryzację biometryczną oraz dostosować dzienne limity kwotowe do swoich potrzeb. Dostępność potwierdzania operacji odciskiem palca lub skanem twarzy zależy od posiadanego modelu smartfona, a domyślne limity wynikają z zasad przyjętych w Twoim banku.
Jak płacić BLIK-iem przez internet: instrukcja krok po kroku
Płatności online BLIK-iem polegają na wybraniu tej metody w bramce płatniczej, przepisaniu 6-cyfrowego kodu z aplikacji bankowej oraz zatwierdzeniu transakcji na smartfonie. Cała operacja przebiega natychmiastowo, a po zatwierdzeniu nie można jej jednostronnie cofnąć.
Procedura zakupu sprowadza się do trzech prostych kroków:
- Wybór płatności: w koszyku e-sklepu lub w bramce płatniczej wskaż BLIK jako formę zapłaty.
- Wpisanie kodu: otwórz aplikację banku w telefonie, odczytaj wygenerowany 6-cyfrowy kod i przepisz go do formularza na stronie zakupów.
- Autoryzacja w smartfonie: poczekaj na powiadomienie z banku, sprawdź kwotę zakupu oraz nazwę sprzedawcy, a następnie zatwierdź transakcję kodem PIN lub biometrią.
Jeśli robisz zakupy regularnie w tym samym serwisie, możesz dodać dany sklep internetowy lub używaną przeglądarkę do zaufanych. Rozwiązanie znane jako BLIK one-click pozwala przy kolejnych zamówieniach pominąć wpisywanie 6 cyfr. Funkcja ta wymaga jednak każdorazowej autoryzacji transakcji w aplikacji bankowej – pieniądze nie zostaną pobrane z konta bez Twojego potwierdzenia na ekranie telefonu.
Autoryzacja w aplikacji mobilnej jest ostateczna. System przetwarza operację w ułamku sekundy, dlatego zatwierdzonej płatności nie można już cofnąć ani anulować w bankowości. Zanim wprowadzisz PIN lub przyłożysz palec do czytnika, sprawdź szczegóły zlecenia i upewnij się, że kwota na ekranie zgadza się z wartością Twojego koszyka.
Jak płacić BLIK-iem w sklepie stacjonarnym: kod oraz płatności zbliżeniowe
Przy tradycyjnej kasie BLIK oferuje dwie odrębne ścieżki: klasyczną procedurę z przepisywaniem 6-cyfrowego kodu oraz bezdotykową płatność zbliżeniową opartą na technologii NFC. Obie metody eliminują konieczność noszenia fizycznego portfela czy karty płatniczej.
Standardowa płatność kodem na terminalu POS przebiega w czterech krokach:
- Poinformuj sprzedawcę przy kasie o chęci zapłaty BLIK-iem.
- Otwórz aplikację swojego banku w telefonie i wyświetl 6-cyfrowy kod.
- Wpisz cyfry na klawiaturze terminala płatniczego i zatwierdź zielonym przyciskiem.
- Sprawdź kwotę oraz nazwę sklepu w powiadomieniu autoryzacyjnym i zatwierdź transakcję w aplikacji.
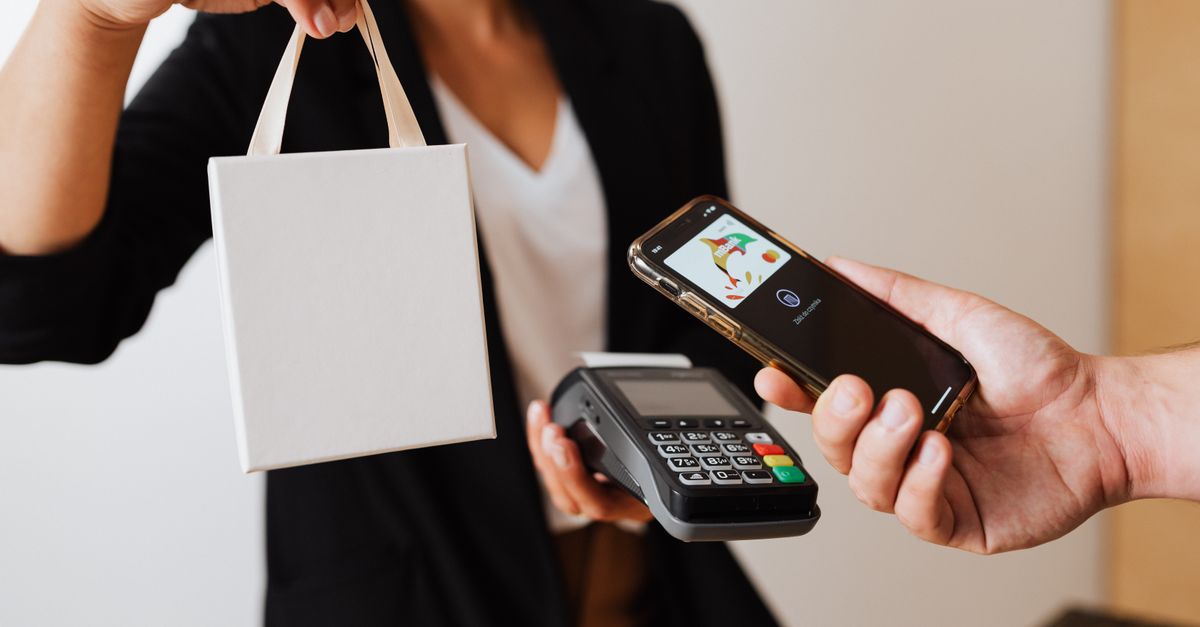
Alternatywą jest płatność zbliżeniowa BLIK, opracowana przez Polski Standard Płatności we współpracy z organizacją Mastercard. W tym wariancie całkowicie pomija się generowanie oraz ręczne wpisywanie cyfr na terminalu. Wystarczy uprzedzić kasjera o płatności zbliżeniowej, odblokować smartfon i przyłożyć go bezpośrednio do czytnika.
Rozwiązanie to stawia jednak konkretne warunki sprzętowe i konfiguracyjne: wymaga włączenia modułu NFC w telefonie, aktywowania tej funkcji w aplikacji bankowej oraz ustawienia blokady ekranu. Podstawowa autoryzacja następuje poprzez odblokowanie urządzenia, choć w zależności od banku lub wysokości rachunku terminal może wymagać potwierdzenia kodem PIN bądź biometrią. Zbliżeniowy BLIK zadziała w terminalu sklepowym także wtedy, gdy smartfon całkowicie straci zasięg sieci komórkowej i dostęp do internetu.
Pozostałe funkcje BLIK-a: przelew na telefon, bankomaty i czeki
System BLIK wykracza poza standardowe płatności w sklepach stacjonarnych i internetowych, obejmując również natychmiastowe przelewy P2P, operacje w bankomatach, czeki oraz płatności odroczone:
- Przelew na telefon (P2P) i prośba o przelew: Przesyłanie środków BLIK-iem na telefon pozwala przekazać pieniądze natychmiast, przez całą dobę i siedem dni w tygodniu, bez wpisywania 26-cyfrowego numeru rachunku. Rozliczenie bazuje na systemie Express Elixir prowadzonym przez KIR. Aby odbiorca mógł odebrać taki transfer, musi wcześniej zarejestrować swój numer telefonu w systemie BLIK w bankowości mobilnej. Uzupełnieniem tej opcji jest prośba o przelew, pozwalająca wysłać do 30 zapytań dziennie na łączną kwotę do 1500 zł. Pojedyncze zapytanie ma limit do 500 zł i zachowuje ważność przez 24 godziny, przy czym rozwiązanie działa w bankach, które wdrożyły ten moduł.
- Wypłaty i wpłaty gotówki w urządzeniach samoobsługowych: Wypłata z bankomatu polega na wybraniu opcji BLIK na ekranie maszyny, przepisaniu 6-cyfrowego kodu wygenerowanego w aplikacji oraz zatwierdzeniu operacji na telefonie. Wpłatomaty oznaczone logo BLIK umożliwiają także wpłatę gotówki według analogicznej procedury. Dostępność wpłat zależy od oferty konkretnego banku oraz operatora sieci urządzeń.
- Czek BLIK: Narzędzie tworzy 9-cyfrowy kod zabezpieczony 4-cyfrowym hasłem, powiązany z określoną kwotą oraz terminem ważności. Czek można zrealizować w bankomacie lub sklepie bez konieczności połączenia z internetem. Kod może zrealizować także osoba trzecia, która nie ma smartfona ani rachunku w Twoim banku, o ile przekażesz jej ustalone hasło.
- BLIK Płacę Później oraz płatności powtarzalne: Usługa BLIK Płacę Później pozwala odroczyć zapłatę za zakupy do 30 dni w ramach przyznanego limitu sięgającego do 4000 zł, a terminowa spłata oznacza RRSO 0%. Funkcja wymaga pozytywnej oceny zdolności kredytowej i jest oferowana przez wybrane banki. System wspiera też płatności powtarzalne za cykliczne subskrypcje bądź abonamenty u wybranych dostawców, dając użytkownikowi do 72 godzin na akceptację każdej zaplanowanej operacji.
Bezpieczeństwo transakcji i ochrona przed oszustwem „na BLIK-a”
Aplikacje bankowe i system BLIK stosują zaawansowane szyfrowanie, dlatego słabym punktem rzadko bywa infrastruktura cyfrowa. Prawdziwe zagrożenie stanowi socjotechnika, czyli celowa manipulacja użytkownikiem, którego przestępcy nakłaniają do dobrowolnego wygenerowania i przekazania kodu.
Najbardziej rozpowszechnioną metodą wyłudzenia pozostaje tak zwane oszustwo „na BLIK-a”. Sprawcy przejmują cudze konto w mediach społecznościowych lub na komunikatorze, a następnie wysyłają do znajomych pilną prośbę o kod. Zwykle tłumaczą się nagłą potrzebą opłacenia przesyłki, leków, drobnych zakupów albo natychmiastowej wypłaty gotówki w bankomacie. W pośpiechu i z chęci pomocy łatwo ulec złudzeniu, że po drugiej stronie ekranu rzeczywiście znajduje się bliska osoba w nagłej potrzebie.
Ostrożność jest tu niezbędna, ponieważ płatności BLIK nie są objęte bankowym mechanizmem chargeback, znanym z tradycyjnych transakcji kartami Visa czy Mastercard. W sytuacji sporu handlowego ze sprzedawcą bądź udanego wyłudzenia odzyskanie dobrowolnie przekazanych środków okazuje się znacznie trudniejsze niż przy procedurze reklamacji kartowej.
W razie utraty telefonu lub podejrzenia wyłudzenia decydujące znaczenie ma czas reakcji. Należy niezwłocznie zadzwonić na infolinię banku w celu zablokowania usługi BLIK oraz zmienić hasła logowania do bankowości elektronicznej. Szybki kontakt z konsultantem pozwala natychmiast odciąć nieautoryzowany dostęp i skutecznie ochronić stan konta.
Limity transakcji, opłaty i rozwiązywanie problemów
Wysokość limitów transakcyjnych oraz ewentualne prowizje (np. za operację w obcym bankomacie) zależą bezpośrednio od tabeli opłat i prowizji Twojego banku. Standard płatności BLIK nie narzuca uniwersalnych kwot maksymalnych ani jednolitych stawek, dlatego wszelkie koszty oraz domyślne progi transakcyjne określa instytucja prowadząca rachunek.
W sytuacji gdy czas ważności kodu upłynie przed zatwierdzeniem operacji, transakcja zostaje automatycznie anulowana, a sfinalizowanie płatności wymaga jedynie wygenerowania nowego kodu w aplikacji. W ten sam sposób system reaguje przy chwilowej utracie połączenia internetowego, chroniąc rachunek przed niespójnym zaksięgowaniem środków.
Trzykrotne błędne wprowadzenie kodu BLIK powoduje zablokowanie usługi na 24 godziny. Taka blokada stanowi mechanizm zabezpieczający przed nieuprawnionymi próbami autoryzacji, przy czym szczegółowy tryb postępowania i ewentualnego wcześniejszego przywrócenia dostępu zależy od wewnętrznej polityki bezpieczeństwa danego banku.
Zaloguj się do aplikacji swojego banku, zweryfikuj i ustaw bezpieczne dzienne limity kwotowe dla płatności BLIK, a następnie przetestuj transakcję u zaufanego sprzedawcy.
Treść ma charakter poradnikowy i nie zastępuje regulaminów usług bankowych ani tabeli opłat i prowizji wydawcy aplikacji.