Czym jest Apple Pay i jak działają płatności telefonem iPhone?
Apple Pay to usługa pozwalająca na zbliżeniowe płatności mobilne oraz płatności online za pomocą urządzeń Apple, takich jak iPhone, Apple Watch, iPad, Mac czy Apple Vision Pro. Zanim sprawdzisz, czym jest Apple Pay, które banki oferują płatności iPhonem oraz jak dodać kartę do telefonu, warto poznać podstawowe zasady działania tej technologii. Producent sprzętu nie pobiera od użytkowników prowizji za korzystanie z tej technologii. Bank wydający kartę może jednak naliczać standardowe opłaty za prowadzenie rachunku lub obsługę karty, zgodnie ze swoją tabelą opłat i prowizji.
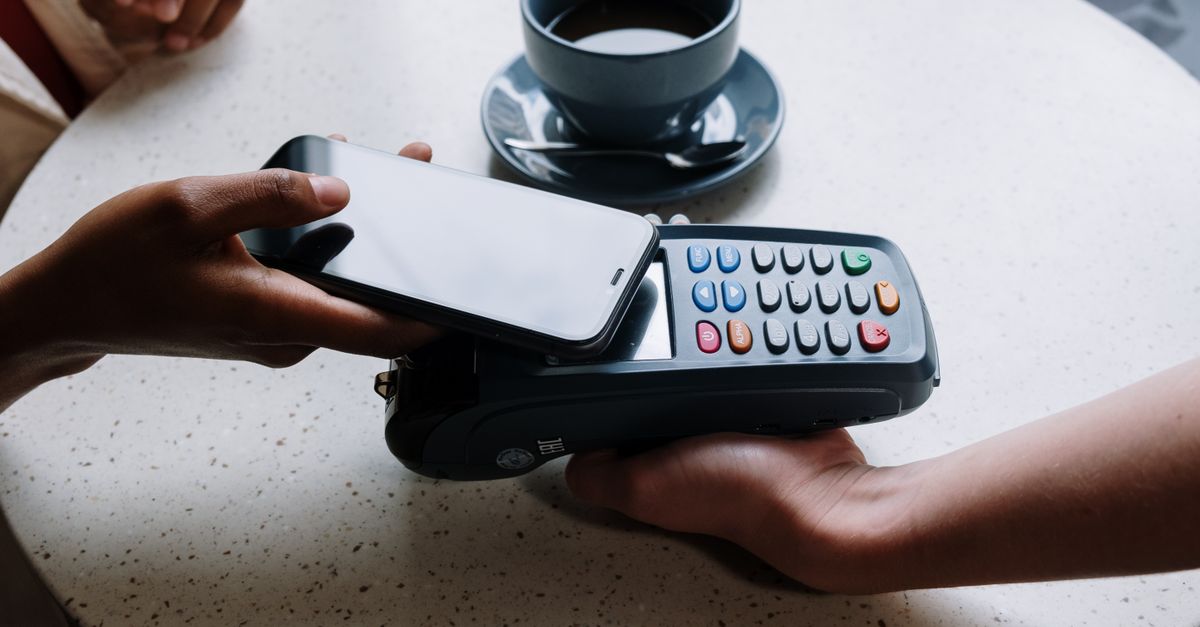
Rozwiązanie zamienia urządzenie w cyfrowy portfel komunikujący się z terminalem płatniczym za pośrednictwem wbudowanego modułu NFC. Telefonem można zapłacić w każdym punkcie stacjonarnym akceptującym zbliżeniowe płatności kartowe w standardzie EMV. Realizacja płatności na terminalu sklepowym nie wymaga aktywnego połączenia z internetem ani włączonej transmisji danych komórkowych.
Warunkiem technicznym jest posiadanie kompatybilnego sprzętu z obsługą aplikacji Portfel. Należy przy tym rozróżnić zakupy stacjonarne od transakcji zdalnych: brak konieczności połączenia z siecią dotyczy wyłącznie terminali POS, natomiast zakupy w sklepach internetowych oraz wewnątrz aplikacji wymagają stabilnego dostępu do internetu w celu autoryzacji zamówienia.
W Polsce usługa zadebiutowała oficjalnie 19 czerwca 2018 roku i w krótkim czasie zyskała powszechną akceptację konsumentów. Jak wynika z raportu Związku Banków Polskich z 2024 roku, ponad 20% Polaków regularnie korzysta z płatności mobilnych, a Apple Pay pozostaje jedną z najpopularniejszych metod bezgotówkowych na rynku.
Aktualna lista banków w Polsce obsługujących Apple Pay
Gdy sprawdzasz Apple Pay – które banki oferują płatności iPhonem w Polsce – okazuje się, że wsparcie dla cyfrowego portfela Apple stało się rynkowym standardem, obejmującym banki komercyjne, zrzeszenia bankowości spółdzielczej oraz popularnych dostawców usług płatniczych. Umożliwia to płacenie w sklepach stacjonarnych i internecie bez noszenia tradycyjnego portfela, o ile wydawca udostępnia tę technologię dla danego typu rachunku.
Dla ułatwienia weryfikacji poniższa tabela gromadzi potwierdzone podmioty z polskiego rynku, których karty możesz przypisać do aplikacji Portfel:
| Segment rynku | Instytucje obsługujące Apple Pay |
|---|---|
| Banki komercyjne | Alior Bank, Bank Millennium, Bank Pekao, BNP Paribas, Citi Handlowy, ING Bank Śląski, mBank, Nest Bank, PKO Bank Polski, Santander Bank Polska, VeloBank |
| Banki spółdzielcze | Grupa BPS, Grupa SGB, Bank Spółdzielczy w Brodnicy, Krakowski Bank Spółdzielczy |
| Instytucje pozabankowe i fintechy | Cinkciarz.pl, Curve, DiPocket, Edenred, iCard, Monese, N26, Revolut, Wise (dawniej TransferWise), Twisto, Viva Wallet, ZEN.com |
Nota o zmienności ofert: Oferty banków, dostępność poszczególnych rodzajów kart w Apple Pay oraz tabele opłat i prowizji podlegają regularnym zmianom. Przed skorzystaniem z usługi należy każdorazowo zweryfikować aktualne regulaminy i warunki bezpośrednio u wydawcy karty.
Właściciele iPhone’ów korzystają z Apple Pay jako głównego mechanizmu płatności zbliżeniowych. Do jednego telefonu można podpiąć jednocześnie kartę wydaną przez tradycyjny bank komercyjny oraz instrumenty niezależne. Warto odnotować, że poza instytucjami ujętymi w tabeli, integrację z Apple Pay oraz dodawanie kart w aplikacji mobilnej udostępnia także Credit Agricole. Przydatnym rozwiązaniem bywa dodanie karty wielowalutowej oferowanej przez fintechy takie jak Revolut, ZEN.com czy Wise. Pozwala to płacić podczas wyjazdów zagranicznych oraz w zagranicznych sklepach online bez niekorzystnego przewalutowania, przy zachowaniu tego samego sposobu autoryzacji transakcji na iPhonie.
Przed dodaniem karty do telefonu należy jednak sprawdzić warunki regulaminowe danej instytucji. Dostępność usługi dotyczy przeważnie standardowych kart debetowych i kredytowych, ale poszczególne banki mogą stosować wyjątki wobec niektórych produktów niszowych lub kart przedpłaconych. Oferta fintechów również bywa zmienna, a same podmioty modyfikują licencje oraz nazwy handlowe, czego przykładem jest przekształcenie dawnego TransferWise w markę Wise. Dodatkowo bezpłatne dodanie karty do telefonu nie zwalnia z ewentualnych opłat za jej fizyczne utrzymanie. Warto sprawdzić w tabeli opłat i prowizji swojego banku warunki bezpłatnego prowadzenia karty powiązanej z Apple Pay, zwracając uwagę na minimalną liczbę wymaganych transakcji bezgotówkowych w miesiącu.
Jakie karty i konta można podpiąć do Apple Pay? Ograniczenia i limity
O możliwości dodania środka płatniczego do Apple Pay decyduje bezpośrednio umowa z instytucją finansową oraz typ wydanego instrumentu z logo Visa lub Mastercard, a nie sam telefon. Nawet jeśli bank znajduje się na liście partnerów Apple, dostępność usługi zależy od konkretnej karty przypisanej do rachunku. W większości instytucji bez przeszkód można podpiąć standardowe karty debetowe oraz karty kredytowe, wydawane dla klientów indywidualnych i przedsiębiorców.
Zasady działania oraz ograniczenia w obsłudze poszczególnych kart obejmują kilka kluczowych kwestii:
- Limity transakcji: Płatności dokonywane za pośrednictwem Apple Pay nie mają odrębnego limitu kwotowego. Wszystkie operacje podlegają dokładnie tym samym limitom kwotowym i ilościowym, które obowiązują dla fizycznej karty płatniczej. Ich wysokość można w każdej chwili sprawdzić i dostosować w aplikacji mobilnej lub serwisie internetowym swojego banku.
- Wyłączenia kart biznesowych i przedpłaconych: Nie każdy produkt firmowy da się zarejestrować. Przykładowo w PKO Banku Polskim można dodać większość kart Visa i Mastercard dla klientów indywidualnych, firm oraz rynku korporacyjnego, ale wyłączone pozostają wybrane karty debetowe biznesowe (w tym PKO Visa Business, dawna Electron, PKO Visa Business Municipium oraz Visa Business Adm.), a także niepersonalizowane karty debetowe przedpłacone.
- Brak usługi Apple Cash w Polsce: Apple Pay bywa mylone z bezpośrednimi transferami pieniędzy między użytkownikami. Funkcja przesyłania i odbierania środków P2P w ramach usługi Apple Cash działa wyłącznie w Stanach Zjednoczonych, wymaga kwalifikującego się urządzenia na tamtejszym rynku i jest prowadzona przez Green Dot Bank. W Polsce ta opcja pozostaje niedostępna.
Przed dodaniem karty sprawdź w bankowości elektronicznej, czy ma ona włączoną opcję transakcji zbliżeniowych i internetowych. W przypadku korzystania z karty wielowalutowej powiązanej z rachunkiem walutowym płatności telefonem rozliczą się automatycznie na zasadach ustalonych dla fizycznej karty.
Wymagania techniczne i konfiguracja karty w aplikacji Portfel (Wallet)
Przed rozpoczęciem konfiguracji należy sprawdzić model telefonu. Do zbliżeniowych płatności stacjonarnych w sklepach potrzebny jest iPhone 6 lub nowszy albo zegarek Apple Watch. Urządzenia starsze niż iPhone 6 nie mają wbudowanego modułu NFC, dlatego realizacja transakcji w terminalach sklepowych nie jest na nich możliwa.
Wymagania techniczne różnią się także w zależności od kanału płatności. Płatności online w aplikacjach oraz w przeglądarce Safari działają na każdym zgodnym urządzeniu, natomiast obsługa usługi w przeglądarkach firm trzecich, takich jak Google Chrome, wymaga smartfona lub tabletu z systemem iOS 18 bądź iPadOS 18 oraz obsługi protokołu WebSocket.
Dodanie karty do systemu można przeprowadzić w kilku krokach:
- Wprowadzenie danych w aplikacji Portfel: Otwórz aplikację Portfel na iPhonie i stuknij symbol plusa. Dane karty możesz wprowadzić, zbliżając ją do tylnej części telefonu, skanując obiektywem aparatu lub wpisując numer oraz datę ważności ręcznie.
- Dodanie z poziomu bankowości mobilnej: W wielu instytucjach (m.in. VeloBank, BNP Paribas czy Credit Agricole) kartę można dodać bezpośrednio z poziomu aplikacji banku, wybierając odpowiednią opcję na profilu karty.
- Potwierdzenie tożsamości: Niezależnie od wybranej metody bank zweryfikuje wniosek. W zależności od zasad wydawcy karty otrzymasz jednorazowy kod autoryzacyjny SMS na numer powiązany z umową lub potwierdzisz operację powiadomieniem push w aplikacji bankowej.
Dane karty nie przenoszą się automatycznie między telefonem a zegarkiem Apple Watch, tabletem iPad czy komputerem Mac. Wynika to ze względów bezpieczeństwa: każde urządzenie otrzymuje własny, unikalny token, dlatego procedurę konfiguracji należy przeprowadzić oddzielnie na każdym ze sprzętów.
Bezpieczeństwo Apple Pay: tokenizacja, biometria i autoryzacja bez PIN-u
Płatności Apple Pay eliminują bezpośrednie ryzyko przechwycenia wrażliwych danych, ponieważ fizyczny numer karty nie jest zapisywany w pamięci urządzenia ani udostępniany sprzedawcy w trakcie transakcji.
Fundamentem tego zabezpieczenia jest proces tokenizacji. W momencie rejestracji karty w usłudze tworzony jest unikalny numer przypisany do konkretnego urządzenia, określany w bankowości jako Device PAN. W trakcie każdej płatności zbliżeniowej system generuje jednorazowy, dynamiczny kod transakcyjny. Ani sprzedawca, ani pośrednicy płatności nie otrzymują rzeczywistego numeru karty, a same dane nie są przechowywane na serwerach Apple. Nawet w przypadku naruszenia bezpieczeństwa bazy danych po stronie sklepu przechwycone zapisy transakcji pozostają dla osób niepowołanych bezużyteczne.
Brak możliwości wykonania przypadkowej lub wymuszonej płatności wynika z wymogu weryfikacji tożsamości posiadacza sprzętu. Każda transakcja realizowana przez Apple Pay wymaga autoryzacji biometrycznej za pomocą Face ID lub Touch ID, a w razie potrzeby podania kodu blokady urządzenia. Kradzież lub zgubienie telefonu nie daje więc dostępu do środków zgromadzonych na koncie bankowym: bez uwierzytelnienia biometrycznego lub kodu żadne obciążenie rachunku nie dojdzie do skutku.
W zestawieniu z tradycyjną kartą płatniczą Apple Pay wprowadza także istotną zmianę przy większych zakupach. Płatności telefonem oraz zegarkiem Apple Watch na kwoty przekraczające 100 zł z reguły nie wymagają wpisywania kodu PIN na klawiaturze terminala w sklepie, ponieważ pełne uwierzytelnienie następuje na ekranie urządzenia. Ogranicza to ryzyko podejrzenia kodu przez osoby postronne. Wyjątki zdarzają się rzadko: starsze terminale płatnicze lub specyficzne konfiguracje zabezpieczeń u niektórych wydawców kart mogą sporadycznie wymagać zatwierdzenia operacji kodem PIN na czytniku.
Mimo wysokich standardów bezpieczeństwa użytkownik powinien zachować ostrożność i reagować na potencjalne sygnały alarmowe. Najczęstszym zagrożeniem pozostają próby wyłudzenia jednorazowych kodów SMS przesyłanych przez bank w celu autoryzacji dodania karty do cyfrowego portfela. Przekazanie takiego kodu osobie trzeciej umożliwia zarejestrowanie instrumentu płatniczego na cudzym urządzeniu. W przypadku kradzieży lub zgubienia telefonu procedurą awaryjną jest natychmiastowe usunięcie lub zawieszenie powiązanych tokenów kart w chmurze Apple ID poprzez usługę Lokalizator (Find My) w serwisie iCloud, a także niezwłoczny kontakt z bankiem w celu zastrzeżenia cyfrowych kart.
Ważne informacje prawne i regulaminowe
Zastrzeżenie prawne: Niniejszy materiał ma charakter wyłącznie informacyjno-edukacyjny i nie stanowi doradztwa finansowego, podatkowego ani prawnego.
Ani Apple Inc., ani podmioty z nią powiązane nie są bankiem. Każda karta używana w Apple Pay jest oferowana przez wystawcę karty.
Nota o znakach towarowych: Apple Pay, iPhone, Apple Watch, iPad, Mac oraz Apple Wallet są znakami towarowymi spółki Apple Inc., zarejestrowanymi w Stanach Zjednoczonych i innych krajach.