Czym różni się inwestycja w srebro od zakupu złota?
Inwestowanie w srebro bywa intuicyjnie traktowane jako tańszy zamiennik lokowania oszczędności w złoto, jednak oba kruszce mają odmienne profile popytowe. Złoto funkcjonuje na rynkach finansowych przede wszystkim jako aktywo rezerwowe i bezpieczna przystań kapitału. Srebro łączy natomiast cechy metalu lokacyjnego z funkcją surowca niezbędnego dla nowoczesnego przemysłu.
Ponad 50% globalnego zapotrzebowania na srebro generuje sektor wytwórczy, w tym fotowoltaika, elektronika użytkowa oraz aparatura medyczna. Dla porównania, udział srebra inwestycyjnego w rynku wynosi według szacunków zaledwie około 20%. Ta dysproporcja sprawia, że segment monet i sztabek jest stosunkowo wąski w zestawieniu z zapotrzebowaniem produkcyjnym.
Z tej struktury wynika wyższa zmienność cenowa srebra w porównaniu ze złotem. Mniejsza kapitalizacja rynku inwestycyjnego oraz jego ograniczona płynność powodują, że napływ kapitału wywołuje dynamiczne fale wzrostów, podczas gdy odpływ środków równie gwałtownie pogłębia korekty.
Dominacja przemysłu tworzy także konkretne ograniczenie: wycena kruszcu silnie zależy od globalnego cyklu koniunktury gospodarczej. Planując inwestycje w srebro, należy uwzględnić, że spowolnienie w przetwórstwie potrafi wyhamować notowania surowca, nawet jeśli notowania złota osiągają w tym samym czasie historyczne maksima.
Zalety i wady srebra jako aktywa w portfelu inwestycyjnym
Dynamiczny charakter notowań srebra przyciąga odmienne profile inwestorów. Dla osób akceptujących podwyższone ryzyko zaletą pozostaje wysoki potencjał wzrostowy oraz niski próg wejścia, pozwalający zacząć zakupy od mniejszych kwot. Z kolei dla osób szukających stabilności wadą są gwałtowne wahania kursu, brak bieżącego dochodu pasywnego w postaci odsetek lub dywidend oraz podatkowe obciążenie fizycznego kruszcu.
Skalę tej dynamiki potwierdzają notowania z 2025 roku, kiedy cena kruszcu wzrosła o ponad 108%, osiągając w grudniu poziom 64,21 USD za uncję. Choć taki rajd przyniósł wysokie stopy zwrotu, głębokie korekty po dynamicznych szczytach wymagają dużej odporności na straty okresowe.
Wsparciem przy ocenie relatywnej wyceny bywa wskaźnik Gold to Silver Ratio, określający relację cen złota do srebra. Inwestorzy traktują go jako pomocniczą heurystykę: wartość powyżej 80 punktów sugeruje niedowartościowanie srebra, natomiast spadek w przedział 40–60 punktów bywa sygnałem do rotacji kapitału w stronę złota. W 2026 roku relacja ta oscylowała w granicach od około 57:1 do 60:1, co oznacza powrót w okolice historycznych średnich i wymaga ostrożnej interpretacji, bez traktowania wskaźnika jako niezawodnej prognozy.
Biorąc pod uwagę zmienność kruszcu, bezpiecznym standardem w portfelu zdywersyfikowanym jest alokacja w metale szlachetne na poziomie od 5% do 15%, a w wariantach defensywnych maksymalnie 20% do 25% całości aktywów. Taki udział pozwala stworzyć bufor bezpieczeństwa bez nadmiernego wystawiania kapitału na wahania koniunkturalne. W zrównoważonej strategii srebro pełni rolę uzupełnienia majątku, a nie jedynego motoru zysków.
Srebro fizyczne czy papierowe? Przegląd dostępnych form lokowania kapitału
Wybór formy inwestycji zależy od celu: priorytetem może być ochrona kapitału poza systemem bankowym albo płynna spekulacja giełdowa. Inwestowanie w srebro fizyczne w postaci monet bulionowych lub sztabek zapewnia bezpośrednią kontrolę nad aktywem i brak ryzyka niewypłacalności pośredników, lecz wiąże się z kosztami magazynowania oraz podatkiem obrotowym. Z kolei instrumenty finansowe oparte na srebrze (fundusze ETF, ETC, akcje spółek wydobywczych oraz kontrakty terminowe) pozwalają na szybkie transakcje bez problemów logistycznych, ale obciążają inwestora ryzykiem instytucjonalnym i podatkiem od zysków kapitałowych.
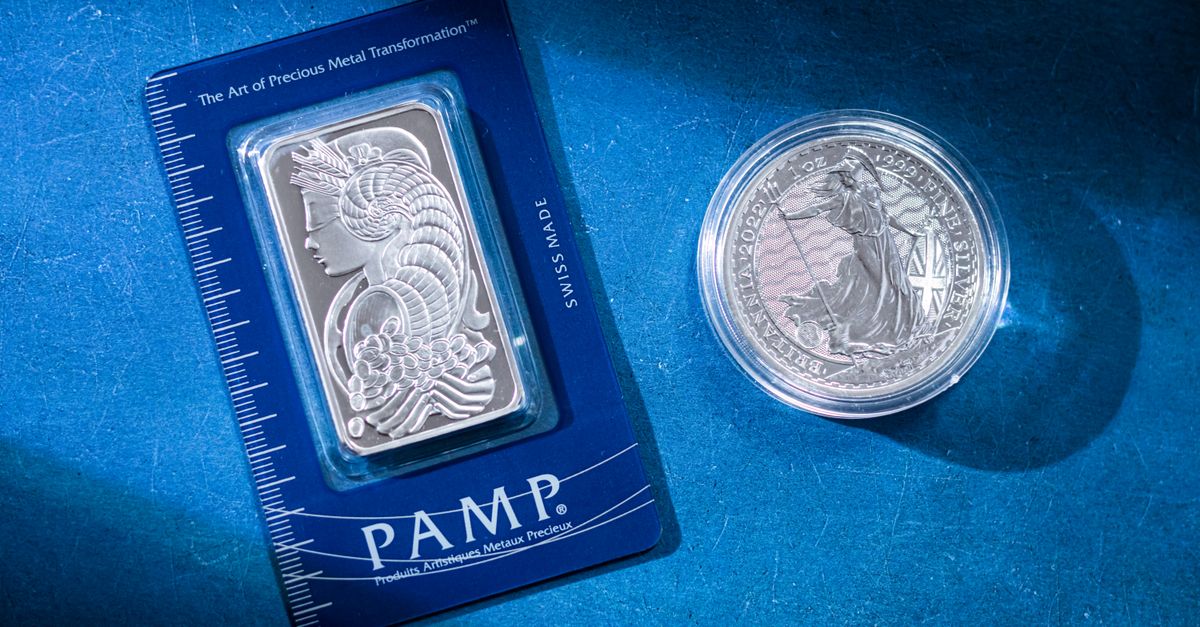
Popularne monety bulionowe o wadze 1 oz, takie jak Wiedeńscy Filharmonicy czy Kanadyjski Liść Klonowy, wymagają bezpiecznego przechowywania. Giełdowe fundusze ETF i ETC naśladujące cenę spot opierają się natomiast na zapisie w rejestrze maklerskim.
| Kryterium | Srebro fizyczne (monety, sztabki) | Srebro papierowe (ETF, ETC, akcje, futures) |
|---|---|---|
| Próg wejścia | Wycena pojedynczej monety 1 oz (np. Maple Leaf) | Niska (ułamkowe jednostki funduszy lub akcji) |
| Koszty przechowywania | Sejf domowy, skrytka bankowa, ubezpieczenie | Opłata za zarządzanie, prowizje maklerskie |
| Płynność | Ograniczona (czas dostawy, wycena u dealera) | Bardzo wysoka (handel w godzinach sesji giełdowej) |
| Ryzyko instytucjonalne | Brak (własność materialna w rękach inwestora) | Ryzyko emitenta, brokera oraz depozytariusza |
| Rozliczenie podatkowe | Obciążenie podatkiem obrotowym przy zakupie | Podatek od dochodów kapitałowych |
Różnice w logistyce wynikają bezpośrednio z parametrów metalu. Srebro ma relatywnie niską wartość jednostkową w przeliczeniu na masę, przez co depozyt o określonej wartości wymaga znacznie większej przestrzeni magazynowej niż złoto. Większa objętość i masa podnoszą koszty zabezpieczenia przed kradzieżą, wymagając zakupu atestowanego sejfu domowego lub opłacenia skrytki depozytowej. W wariancie papierowym koszty składowania odpadają, jednak bezpieczeństwo środków zależy od wiarygodności finansowej emitenta oraz stabilności instytucji powierniczych.
Inwestorzy poszukujący zabezpieczenia majątku przed kryzysem instytucjonalnym wybierają standaryzowane monety jednouncjowe, akceptując koszty początkowe oraz wymogi logistyczne. Osoby traktujące surowce jako płynny element portfela maklerskiego stawiają na fundusze ETF lub instrumenty pochodne, które pozwalają reagować na wahania rynkowe bez konieczności zabezpieczania fizycznego kruszcu.
Koszty, marże i podatki od srebra w Polsce: VAT, PIT i PCC
W polskich przepisach podatkowych srebro fizyczne jest traktowane inaczej niż złoto dewizowe. Podczas gdy złoto inwestycyjne korzysta ze zwolnienia z podatku od towarów i usług, zakup fizycznego srebra w postaci sztabek czy monet bulionowych jest w Polsce obciążony podstawową stawką 23% VAT. Podatek ten jest wkalkulowany w cenę detaliczną oferowaną przez dystrybutorów.
Konstrukcja fiskalna bezpośrednio podnosi koszt wejścia w inwestycję. Oprócz bieżących notowań giełdowych oraz marży dealerskiej cena dla klienta indywidualnego zawiera podatek VAT. Przykładowo w lipcu 2026 roku, gdy cena spot wynosiła 59–63 USD za uncję (około 240–260 PLN), moneta bulionowa o wadze jednej uncji kosztowała w polskich sklepach w granicach 240–300 PLN brutto. Spread wynikający z marży handlowej i stawki VAT oznacza, że rynkowa cena kruszcu musi wzrosnąć o kilkadziesiąt procent, aby transakcja osiągnęła próg rentowności.
W przypadku podatku dochodowego od osób fizycznych zasady są bardziej korzystne przy transakcjach prywatnych. Inwestor nieprowadzący działalności gospodarczej może zbyć monety lub sztabki bez podatku dochodowego pod warunkiem, że sprzedaż nastąpi po upływie sześciu miesięcy, licząc od końca miesiąca, w którym nastąpiło nabycie. Zbycie kruszcu przed upływem tego terminu nakłada obowiązek wykazania dochodu w rocznym zeznaniu PIT i rozliczenia go według skali podatkowej.
Dodatkowe formalności dotyczą zakupów z pominięciem oficjalnych dystrybutorów. Transakcja odkupu metali szlachetnych z drugiej ręki, bezpośrednio od innej osoby prywatnej, podlega podatkowi od czynności cywilnoprawnych (PCC) w wysokości 2%, jeżeli wartość rynkowa przedmiotu umowy przekracza 1 000 zł. Obowiązek zgłoszenia transakcji (deklaracja PCC-3) i zapłaty daniny spoczywa na kupującym.
Gdzie i jak bezpiecznie kupować srebro fizyczne oraz jak je przechowywać?
- Dobór certyfikowanego dystrybutora
Bezpieczny zakup wymaga korzystania z usług dystrybutorów o potwierdzonej reputacji, oferujących produkty z mennic zrzeszonych w LBMA (London Bullion Market Association). Na polskim rynku do podmiotów o ugruntowanej pozycji należą m.in. Mennica Polska, Mennica Skarbowa, Tavex, Mennica Kapitałowa oraz PKO Bank Polski. Wybór podmiotu z historią i siecią oddziałów stacjonarnych ogranicza ryzyko zakupu niefachowo wykonanych wyrobów.
- Wybór kanału zakupu i realizacja dostawy
Transakcję można zrealizować w punkcie stacjonarnym lub przez internet. Dystrybutorzy realizują zamówienia wysyłkowe ubezpieczonymi przesyłkami kurierskimi o podwyższonym standardzie bezpieczeństwa. Przy zakupie na odległość odpowiedzialność za przesyłkę aż do momentu jej odbioru spoczywa na sprzedawcy.
- Weryfikacja tożsamości w ramach procedury AML
Wymogi formalne zależą od kwoty transakcji. Przepisy o przeciwdziałaniu praniu pieniędzy nakładają na sprzedawców obowiązek rejestracji transakcji przekraczających równowartość 15 000 EUR (około 65 000 PLN). W takim przypadku procedura obliguje kupującego do okazania dokumentu tożsamości, a dealera do wprowadzenia danych do ewidencji.
- Zabezpieczenie miejsca przechowywania
Przechowywanie srebra wiąże się z konkretnymi wyzwaniami technicznymi. Z uwagi na niższą gęstość wartości w porównaniu ze złotem ten sam wolumen kapitału oznacza wielokrotnie większą masę i objętość metalu. Wymaga to wcześniejszego zaplanowania ochrony w postaci certyfikowanego sejfu domowego, trwale zakotwiczonego w elementach konstrukcyjnych budynku, lub wynajęcia skrytki bankowej.
Ryzyka inwestycyjne i sygnały alarmowe – jak uniknąć kosztownych błędów?
Główne zagrożenia dla kupującego to wysoka zmienność notowań, ryzyko zakupu podrobionych produktów na portalach ogłoszeniowych oraz próba spekulacyjnego wyczucia punktu zwrotnego na wykresie. Decyzje podejmowane pod wpływem nagłych skoków cenowych często kończą się zakupem na lokalnych szczytach, co przy szerokich spreadach dealerskich prowadzi do zamrożenia kapitału na długi czas.
Kluczowe mechanizmy ryzyka i sygnały ostrzegawcze obejmują:
- Skrajne wahania notowań: wahania nastrojów rynkowych oraz zmiany popytu przemysłowego wywołują głębokie ruchy cenowe w obu kierunkach.
- Złudzenie idealnego timingu: próba uchwycenia dołka cenowego często prowadzi do zaniechania zakupów lub ulegania presji tłumu na szczycie euforii, gdy marże sprzedawców są najwyższe.
- Okazyjne oferty z rynku wtórnego: sztabki i monety sprzedawane poniżej giełdowej ceny spot na forach lub portalach aukcyjnych niosą wysokie ryzyko zakupu falsyfikatu z rdzeniem wolframowym, ołowianym lub miedzianym.
Praktyczną metodą ograniczania tych ryzyk jest strategia Dollar Cost Averaging (DCA). Polega ona na systematycznym nabywaniu kruszcu za stałą kwotę w równych odstępach czasu (np. raz w miesiącu lub kwartale). Metoda ta uśrednia cenę wejścia w długim horyzoncie, ogranicza wpływ emocji i zmniejsza ryzyko dokonania jednorazowego zakupu na lokalnej górce.
Plan działania dla początkującego inwestora – checklista przed zakupem
Przed złożeniem zamówienia u dealera lub zakupem jednostek funduszu warto zweryfikować założenia transakcji w oparciu o prostą listę kontrolną:
- Limit alokacji: metale szlachetne powinny stanowić od 5% do 15% całkowitego portfela inwestycyjnego, pełniąc funkcję stabilizacyjną.
- Kalkulacja podatku i spreadu: uwzględnienie 23% stawki VAT oraz marży dealerskiej przy wyliczaniu horyzontu rentowności.
- Harmonogram zakupów: wybór regularnych zakupów o stałej wartości (strategia DCA) zamiast jednorazowej alokacji środków.
- Warunki przechowywania i horyzont inwestycyjny: zabezpieczenie miejsca składowania (sejf, skrytka) oraz założenie minimum kilkuletniego okresu utrzymywania pozycji.
Przestrzeganie tych zasad pozwala zachować dyscyplinę kapitałową i uniknąć pochopnych decyzji. Aby poszerzyć wiedzę o budowie zdywersyfikowanego portfela, sprawdź nasz przekrojowy przewodnik po inwestowaniu w surowce i metale szlachetne.
Obowiązkowa nota prawna (disclaimer inwestycyjny)
Inwestowanie wiąże się z ryzykiem. Zwróć uwagę, że nasz artykuł nie stanowi zachęty do inwestowania, nie jest także poradnikiem, w oparciu o który należy budować własną strategię. Każda osoba powinna ją dostosować do osobistych potrzeb i możliwości.
Materiał ma charakter wyłącznie edukacyjno-informacyjny i nie stanowi rekomendacji inwestycyjnej ani porady podatkowej w rozumieniu przepisów prawa.